マーケティングBLOG
2026年最新版!国内外で使えるライドシェアアプリ12選!
2026年9月16日
Share


導入実績800サイト以上!!
「カスタメディア」の事例ダウンロードは
こちら
ライドシェアサービスは、2024年の「日本版ライドシェア」の部分解禁を経て、現在では移動のインフラとして完全に定着しました。環境負荷の低減やドライバー不足の解消といったメリットに加え、2026年現在はAI配車の最適化や自動運転車両の導入試験も進むなど、大きな転換期を迎えています。
本記事では、ライドシェアの最新の市場動向と、今選ぶべき国内外の主要アプリ10選をご紹介します。
▼【短納期・低価格】ライドシェアアプリの構築ならカスタメディアプラットフォーム(無料資料ダウンロードはこちらから)
ライドシェアの現状
現在の日本におけるライドシェアは、道路運送法に基づく「自家用車活用事業」として運用されています。2024年にタクシー事業者による「日本版ライドシェア」が開始されてから2年。2026年現在も、タクシーが不足する地域・時間帯に限った運用が続いており、海外のようなTNC型(IT企業による直接マッチング)の全面解禁には至っていません。
都市部の繁忙時間帯では配車アプリからライドシェア車両を呼べる一方、地方の交通空白地では自治体主体の「公共ライドシェア(自家用有償旅客運送)」が別枠で動いています。安全性については、デジタル上での本人確認(eKYC)、ドライブレコーダー、乗客・ドライバーの相互評価、タクシー会社による点呼などが制度上の前提になっています。
市場規模も世界的に拡大を続けています。Fortune Business Insightsの推計では、世界のライドシェアリング市場は2025年時点で約1,441億米ドル、2026年には約1,703億米ドル規模との見通しが示されています。単なる移動手段から、物流や買い物代行を含むマルチプラットフォームへ広がっている点は、海外勢でより顕著です。
制度の詳細や解禁範囲は、ライドシェアとは?メリットや問題点、解禁状況から参入ポイントまで徹底解説!で整理しています。
ライドシェアアプリ10選
①notteco(のってこ)
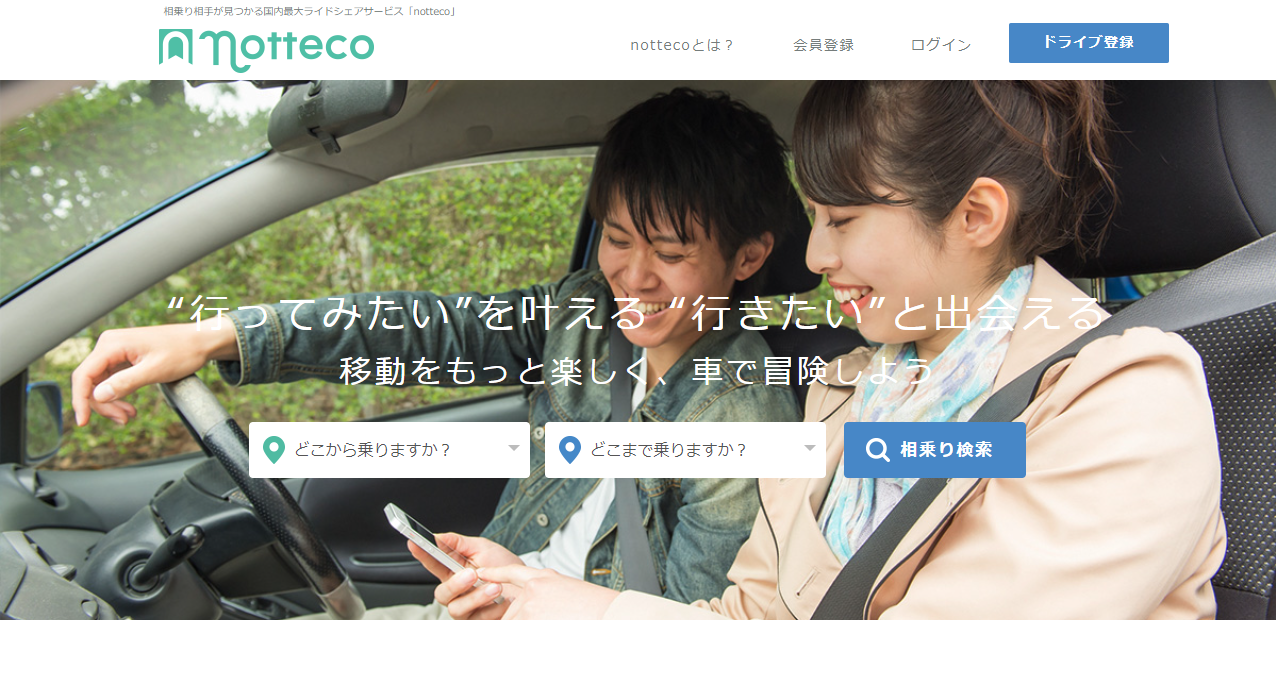
notteco(のってこ)とは、2007年にサービスを開始した日本最大級の相乗りマッチングプラットフォームです。
営利目的のライドシェアとは異なり、ドライバーが受け取れる費用を「実費(ガソリン代・有料道路代)」の範囲内に限定することで、道路運送法の枠組みの中で安全に運用されています。
2026年現在は、4万人以上の会員ベースを背景に、長距離移動のコスト削減やイベント時の交通手段確保に活用されています。特に地方のイベント会場や、公共交通機関での移動が不便な地域へのアクセスを「善意の相乗り」で解決する、独自のシェアリングエコノミーモデルを確立しています。
②mobi(モビ)
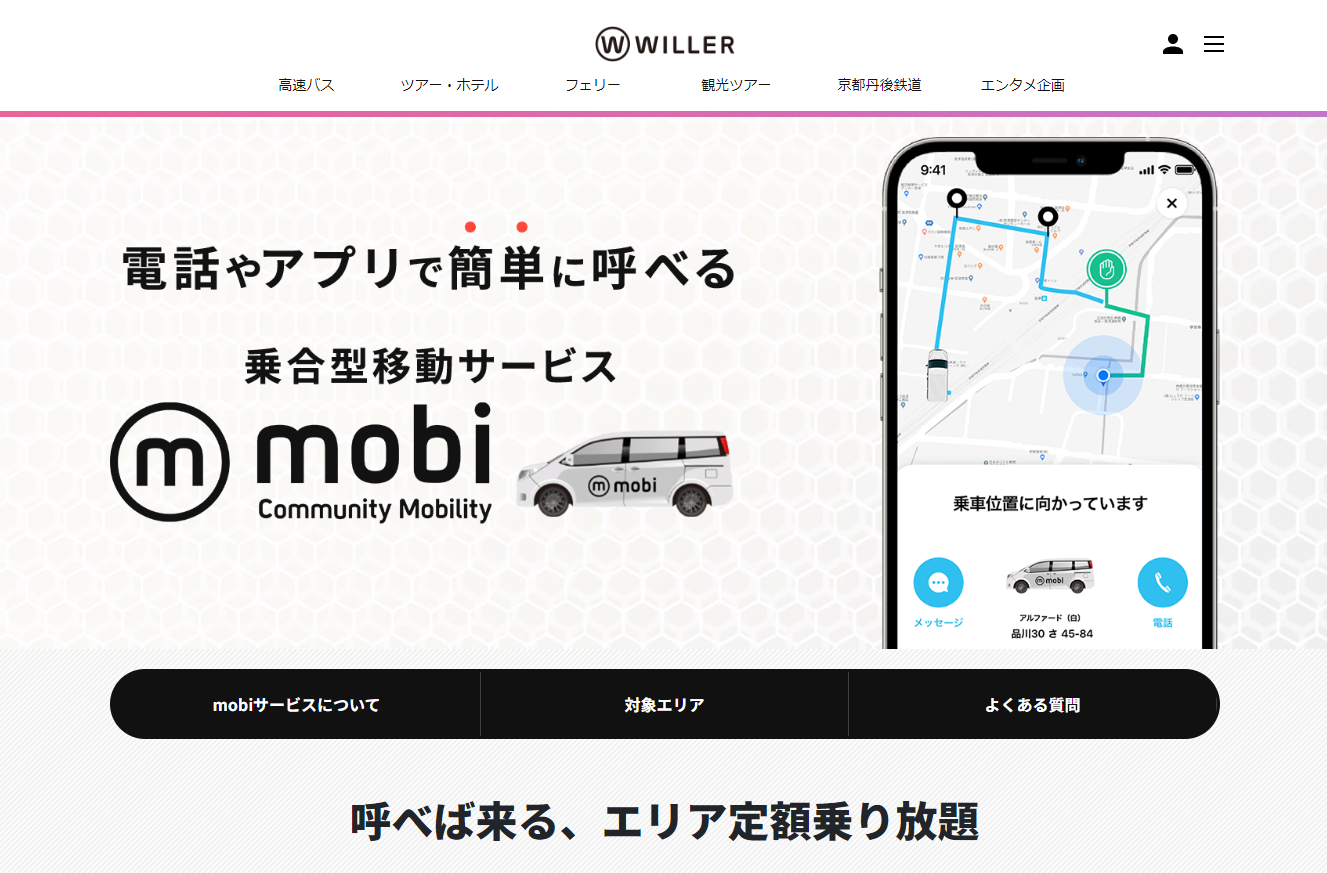
mobi(モビ)とは、WILLERグループが展開する「半径約2km圏内の生活圏」に特化したシェア型運送サービスです。
AIが予約状況に応じて最適なルートを算出するオンデマンド配車を採用しています。 2024年後半から2025年にかけて、北海道佐呂間町や京都府笠置町などの「交通空白地帯」での導入実績を相次いで発表しました。
2026年現在は、高齢者の通院や子供の送迎など、地方自治体と連携した「公共交通の補完」としての役割を強めており、全国各地で持続可能な移動インフラとして定着しています。
③AINORY(アイノリー)
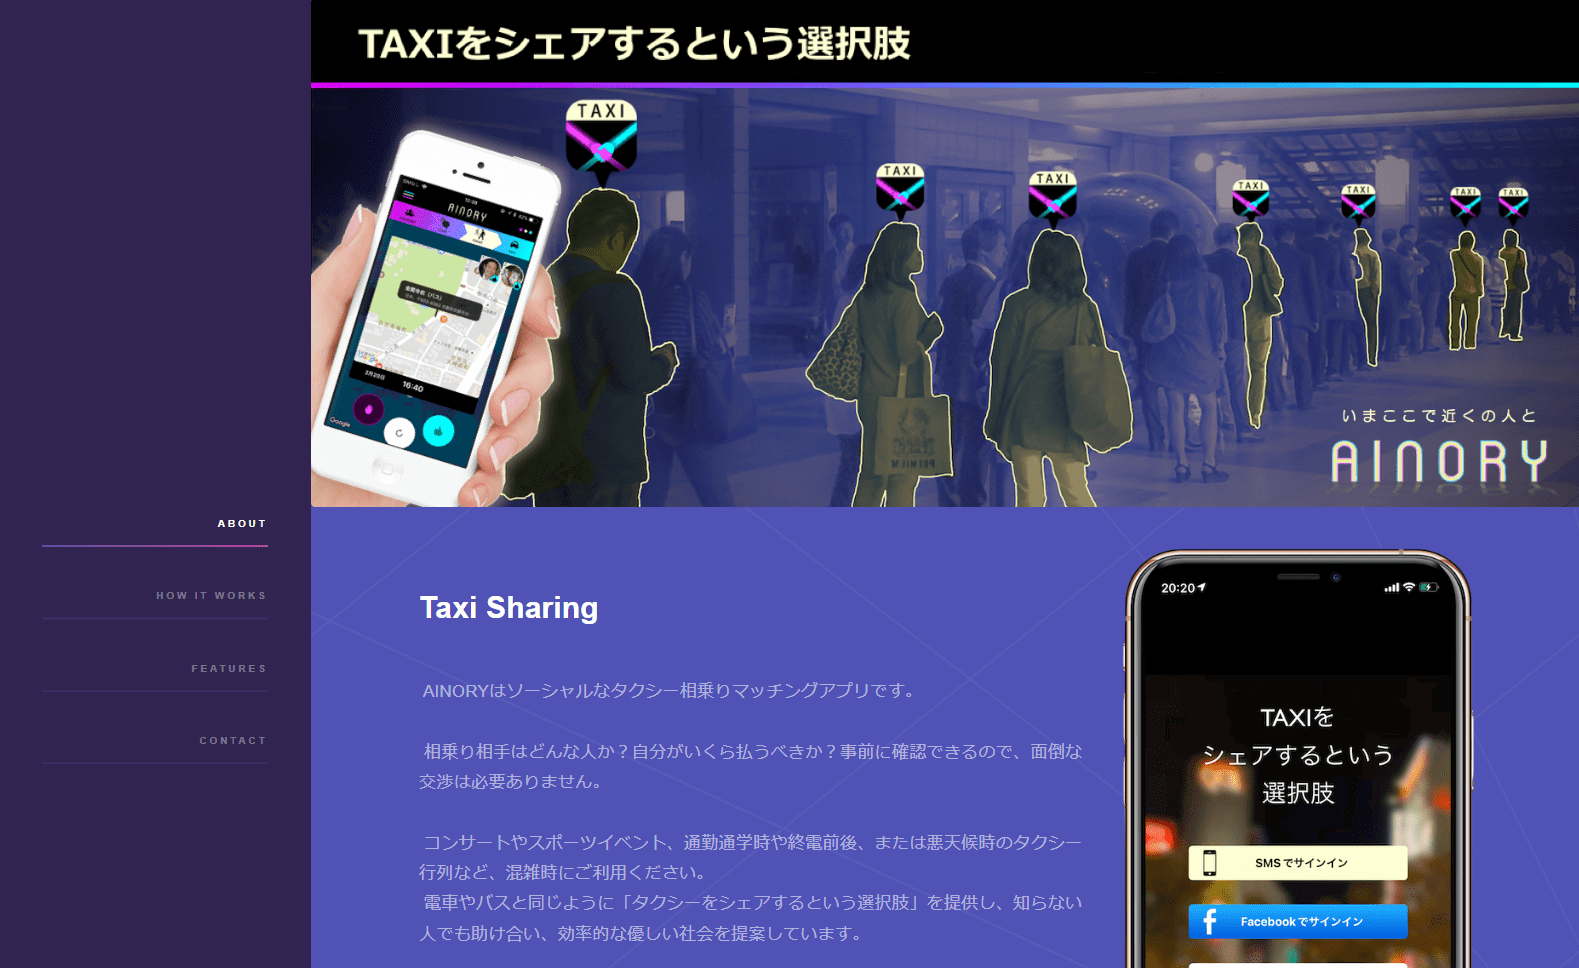
AINORY(アイノリー)とは、同じ目的地に向かう人同士をリアルタイムでつなぐ、タクシー相乗りマッチングアプリです。
見知らぬ人同士でも安心して相乗りできるよう、事前に相手のプロフィールや割り勘料金を確認できるシステムが特徴です。
2026年現在は、都市部でのタクシー不足や終電後の帰宅困難、さらには悪天候時のタクシー行列を解消するソリューションとして活用されています。ユーザー同士の「共助」によって移動コストを抑える民間プラットフォームとして、特に深夜帯やイベント時において安定した支持を得ています。
④SUGUKURU(スグクル)
SUGUKURUとは、株式会社SUGUKURUが開発した、地方の移動課題に特化した配車プラットフォームです。
2024年に「日本版ライドシェア」への参入を表明し、同年には熊本県芦北町と立地協定を結ぶなど、地方自治体との連携を具体化させました。 運転代行事業で培った高度な配車システムと運行管理ノウハウを活かし、タクシーが不足する夜間や早朝の移動をサポート。
参照:熊本県企業立地ガイド:スグクル株式会社、芦北町に事業所新設
2026年現在は、地方都市における「夜間・早朝の移動インフラ」として、代行とライドシェアを統合した独自のサービス展開を全国の自治体へ広げています。
⑤GO(ゴー)
GOとは、スマートフォンで「今いる場所に一番近いタクシーを呼ぶ」ことができる国内最大級のタクシー配車アプリです。
2025年9月に全国47都道府県でのサービス提供を達成し、2025年12月時点の提携タクシーは約8万5,000台と報じられています。日本版ライドシェアでは、タクシー事業者向けのシステム提供やドライバー採用支援も担い、2025年11月時点で運行管理システム「GO点呼」の実績は8万回を超えていました。2026年6月には東証グロースへ上場しています。
アプリ一つでタクシーと、対応エリアのライドシェア車両を呼べるほか、Grabなど海外アプリとの連携で訪日客の配車も受け入れています。
2026年9月15日には、米Waymo・日本交通と、2027年中の東京での自動運転タクシー(レベル4)商用化を目指す戦略的パートナーシップを発表しました。開始後はGOアプリとWaymoアプリの両方から配車できる見込みです。ライドシェア車両とは別枠の動きですが、同じアプリ上で呼べる移動手段が増える点は押さえておくとよいでしょう。
参照:No.1タクシーアプリ『GO』 全国47都道府県でサービス提供を行う唯一のタクシーアプリへ
⑥Uber(ウーバー)
Uberとは、移動したい人と車を持つドライバーをマッチングさせる世界最大級のプラットフォームです。海外ではTNC型のライドシェアが本流ですが、日本では提携タクシーの配車(Uber Taxi)と、タクシー会社管理下の日本版ライドシェアとして運用されています。
Uber Taxiは2025年内に全47都道府県への展開を完了したと報じられています。地方自治体との連携にも積極的で、石川県加賀市での「加賀市版ライドシェア」のシステム提供や、電脳交通との提携を通じた地方部での公共交通補完が続いています。2025年末には自治体向けのライドシェア導入支援ページも公開しています。
海外アカウントのまま日本のタクシーを呼べる点は、出張・訪日の場面で効きます。
⑦S.RIDE(エスライド)
S.RIDE(エスライド)とは、ソニーグループ系のS.RIDE株式会社が運営するタクシー配車アプリです(対応エリアでは日本版ライドシェア車両も指定可)。首都圏を中心に、大阪・名古屋・仙台・金沢・札幌などへエリアを広げています。
日本版ライドシェアの一般ドライバー配車より、タクシー配車とインバウンド連携が主戦場です。2026年春以降、海外配車アプリとの接続を順次開始する方針を公表しており、2026年4月にはUberとのタクシー配車連携も発表されています。都心部でタクシーを呼ぶ用途では、GO・DiDiと並んで比較されることが多いアプリです。
⑧newmo(ニューモ)
newmo(ニューモ)とは、自社グループのタクシーを呼べる配車アプリです(対応エリアでは日本版ライドシェア車両も指定可)。2024年12月から大阪の一部エリアで展開し、その後神奈川・東京などへ広げています。
配車アプリであると同時にタクシー事業も持つ点が、GOやDiDiとは異なります。対応エリアはまだ限定的で、全国アプリの代替というより関西圏を中心とした選択肢です。自動運転ではティアフォーなどと連携し、2026年には実証の比重を高める報道も出ています。
⑨Lyft(リフト)
Lyftとは、Uberの最大のライバルとして知られるアメリカ発の配車サービスです。
アメリカでUberに次ぐシェアを誇る配車大手ですが、2026年現在、日本国内において自社ブランドでの直接的な車両配車事業は行っていません。
一方で、楽天グループ(楽天株式会社)がLyftの筆頭株主の一つ(約10%超を保有)であるという強固な資本関係があります。このため、楽天のグローバル展開の一環として認知されており、日本から北米へ渡航する際の「必須アプリ」としての地位を確立しています。国内ではインバウンド需要の文脈で語られることが多く、将来的な国内プレイヤーとの提携動向が常に注目される存在です。
⑩DiDi(ディディ)
DiDi(ディディ)とは、中国発の世界最大級のモビリティプラットフォームです。
日本では、ソフトバンクと中国のDiDi Globalの合弁会社「DiDiモビリティジャパン」が運営しています。
2024年以降のライドシェア解禁局面では、タクシー事業者による日本版ライドシェア運用を支援する管理システムの提供を全国で開始しました。
2026年9月15日の発表では、新潟県でのサービス開始などに伴い、国内の対応エリアは40都道府県になりました。累計ダウンロード数は1,200万件と公表しています。PayPayポイントとの連携による還元施策や、中国本土のDiDiアプリとのつながりを活かした訪日客対応が強みです。
⑪Grab(グラブ)
Grab(グラブ)は、東南アジア(シンガポール、タイ、ベトナムなど)で圧倒的なシェアを誇る「スーパーアプリ」です。日本では国内最大手の「GO」とシステム連携(ローミング)を行うことで、訪日外国人の移動をサポートしています。
2024年以降、GOはGrabに加え、台湾のyoxiや韓国のKakaoTなど、計9つの海外プラットフォームとの連携を拡大しました。これにより、東南アジア諸国からの観光客は、自国で使い慣れたGrabアプリから日本のタクシーやライドシェア車両を直接呼び出すことができ、インバウンド対応における不可欠なネットワークとなっています。
No.1タクシーアプリ『GO』 初の海外連携、東南アジア『Grab』と連携し国内タクシー事業者へ送客
⑫Bolt(ボルト)
Bolt(ボルト)は、エストニアで生まれた配車サービスで、現在はヨーロッパやアフリカを中心に、世界50カ国以上で展開されています。2025年には台湾への進出を果たすなど、アジア圏でのシェアを急拡大させています。
日本国内での配車サービスは2026年現在も提供されていませんが、低価格な料金体系とシンプルな操作性が日本人旅行者の間でも話題となっています。 Uberと比較してドライバーへの手数料を低く抑える独自モデルで成長しており、世界的なライドシェア市場のチャレンジャーとして、将来的な日本上陸や国内企業との資本・業務提携の可能性が常に議論される注目の存在です。
参照:ボルトは台湾に進出し、東アジア市場での存在感を確立し、現地チームと提携した。
ライドシェア規制の種類
2026年現在、日本国内でライドシェアを運営・利用する際には、主に以下の3つの枠組みが重要です。世界的な「TNC型(IT企業主体)」と、日本独自の「日本版ライドシェア」の違いを理解することが、アプリ選びと参入検討の前提になります。
詳細は日本版ライドシェアとは?解禁後の現状・課題と海外との決定的な違いも参照してください。
① 自家用車活用事業(日本版ライドシェア)
2024年4月から開始された、現在日本で最も一般的な形態です。道路運送法第78条第3号(公共の福祉のためやむを得ない場合)を根拠としています。
- 運営主体
タクシー会社(一般乗用旅客自動車運送事業者)が運行管理・整備管理を行う - 規制内容
タクシーが不足する地域・時間帯に限定。ドライバーはタクシー会社と雇用または委託関係を結び、アルコールチェックや車両点呼を受ける - 2026年の現状
都市部・観光地の不足時間帯で導入が続く一方、全面解禁(タクシー会社を挟まないTNC型)は進んでいません。2025年の大阪・関西万博時には府内で規制が緩和されたものの、タクシー供給の回復もあってライドシェア単体の注目は一時期ほど高くない、との指摘もあります
② 自家用有償旅客運送(公共ライドシェア)
主に地方や過疎地、公共交通機関が空白となっている地域で自治体やNPOが主体となって運営する仕組みです(道路運送法第78条第2号)。
- 運営主体
自治体やNPO法人 - 規制内容
営利を目的としないことが前提。2024年の規制緩和以降、運行管理をタクシー会社やITプラットフォーム(UberやGO、スグクル等)に委託することが可能になった - 2026年の現状
買い物・通院の足を支えるため、アプリ導入を進める自治体が続いている
③ 海外の主要規制モデル(TNC型とPHV型)
世界に目を向けると、日本とは異なる規制モデルが存在します。
- TNC型(Transportation Network Company):
UberやLyftのように、ITプラットフォーム企業がドライバーと乗客を直接マッチングし、運行管理もアプリ上で行うモデルです。アメリカや東南アジアで主流ですが、日本では2026年現在も「タクシー事業者等の管理」を挟まない完全なTNC型は、安全性の観点から慎重な議論が続いています。 - PHV型(Private Hire Vehicle):
イギリスなどで見られる形態で、一般車(自家用車)ではなく、専門のライセンス(営業許可)を受けた車両とドライバーのみがライドシェアを行える仕組みです。タクシーと自家用車の中間的な規制として位置づけられています。
まとめ
今回は、世界中で名前の挙がりやすい主要なライドシェアアプリを紹介しました。
同じ「ライドシェアアプリ」でも、日本で今すぐ配車できるもの(GO・Uber・DiDi・S.RIDE・newmo)、地域交通や相乗りに近いもの(mobi、notteco、AINORY、SUGUKURU)、日本では呼べず渡航先で使うもの(Lyft、Grab、Bolt)が混在しています。国内移動が主ならGOを軸に、都市部ならDiDi・S.RIDE・Uberを足す。関西圏ならnewmoも候補です。海外出張が主なら渡航先の定番を入れる、という分け方が分かりやすいでしょう。
料金の目安はアプリ・エリアで変わるため、ライドシェアの料金はいくら?タクシーとの比較・アプリ別目安を解説!もあわせて確認することをおすすめします。
▼【短納期・低価格】ライドシェアアプリの構築ならカスタメディアプラットフォーム(無料資料ダウンロードはこちらから)