マーケティングBLOG
無人タクシーとは?2027年東京商用化の最新動向|仕組みと、事業者にできることを解説
2026年9月16日
Share


導入実績800サイト以上!!
「カスタメディア」の事例ダウンロードは
こちら
「無人タクシーって、結局いつから乗れるの?」そう感じている方は多いのではないでしょうか。一方で、タクシー事業者や自治体、新規事業の担当者にとっては、「自社は何を知っておき、何から着手できるのか」のほうが、より身近な問いになるかもしれません。
この記事では、無人タクシーの定義とレベル4の仕組み、2026年9月に発表されたGO・Waymo・日本交通の東京商用化計画、法制度、海外の先行事例を整理します。そのうえで、自動運転車両そのものを持たない事業者・自治体が、予約・配車・運行管理といったプラットフォーム側で今できることも見ていきます。
⇒ 【短納期・低価格】最小限の機能から市場の反応を確かめる「カスタメディアプラットフォーム」の詳細はこちら
目次
無人タクシーとは?
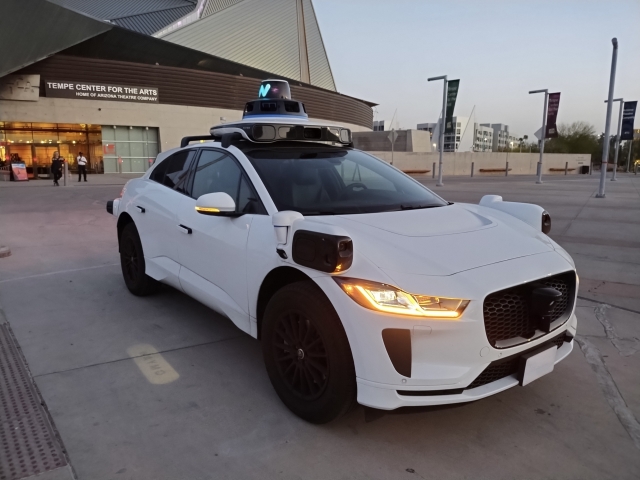
無人タクシーとは、運転手が乗車せず、自動運転AIが運転操作のすべてを担うタクシーサービスのことです。「ロボタクシー」「自動運転タクシー」「完全自動運転タクシー」とも呼ばれ、メディアによって表記は揺れますが、指している概念はほぼ同じです。
技術的には、自動運転の度合いを示す「レベル4(高度運転自動化)」に該当します。レベル4は、特定の条件(エリア・天候・速度域など)のもとで、システムが運転のすべてを担い、緊急時の対応も人間に頼らない水準です。運転席に人が座っている「レベル2〜3」の運転支援とは、ここが根本的に異なります。
日本で無人タクシーはいつから乗れる?2027年東京商用化の最新動向
2026年9月時点で、時期と規模が最も具体的に示されているのが、GO・Waymo・日本交通の3社連合です。
2026年9月15日、3社は東京における自動運転タクシーの商用化に向けた戦略的パートナーシップに合意したと発表しました。2027年中に東京で、国内初となる自動運転レベル4の完全無人走行による商用タクシー運行を目指すとしています。正式な運行開始日は、安全性の確認と道路交通法・道路運送法などに基づく許認可の取得後に決まる、というのが発表の書きぶりです。
3社の役割分担は、それぞれの強みを分ける形になっています。
| 企業 | 主な役割 |
|---|---|
| GO | 地域タクシー事業者との連携、全体設計、GOアプリでのサービス提供 |
| Waymo | 自動運転技術・運用基盤・車両管理システムの提供 |
| 日本交通 | 現場の運行管理・営業所運営 |
3社は2024年に協業で合意し、2025年から東京都内7区(港・新宿・渋谷・千代田・中央・品川・江東)の公道で試験走行を続けてきました。現在は日本交通の乗務員が同乗する形での自動走行試験が進んでいる段階です。商用サービス開始時の車両は、第5世代「Waymo Driver」を搭載したジャガーのバッテリーEV「I-PACE」が想定されています。配車はGOアプリとWaymoアプリの両方から依頼できる見込みで、段階的に100台規模まで拡大する計画です。
GO・Waymo連合だけが動いているわけではありません。日産・Uber・英Wayveは、WayveのAIを載せた日産リーフを日の丸交通が運行する形で、2026年後半の東京での試験運行を目指しています。こちらは走り始めの段階では乗務員が同乗し、そこから無人に近づける想定です。newmoとティアフォーも、大阪でのタクシー・ライドシェア事業基盤を活かした自動運転タクシーの事業化を目指すなど、複数のプレイヤーが同時並行で動いています。国内各社の取り組みは今後も更新が続く見込みのため、参入を検討する際は各社の公式発表を随時確認するのが確実です。
無人タクシーを支える法制度・仕組み
「運転手がいない車が、なぜ公道を走れるのか」と疑問に思う方も多いのではないでしょうか。この疑問を解くカギが、2023年4月に施行された改正道路交通法です。
警察庁は、レベル4に相当する運転者のいない自動運転を「特定自動運行」と定義し、これを道路交通法上の「運転」から切り離したうえで、独自の許可制度を創設しました。特定自動運行を行おうとする者は、遠隔監視体制などの要件を満たしたうえで、都道府県公安委員会の許可を得る必要があります。事故発生時の対応や現場急行の体制なども、許可の審査項目に含まれています。
制度面の整備と並行して、政府も数値目標を掲げています。「新しい資本主義のグランドデザイン及び実行計画2025年改訂版」では、2027年度までに無人自動運転移動サービスを100か所以上で実現する目標が示されています。さらに第3次交通政策基本計画では、2030年度における自動運転サービス車両数1万台というKPIも置かれています。東京での商用化は、こうした国全体の流れの中の象徴的な一歩と位置づけられそうです。
海外の無人タクシー事情
日本の議論を理解するうえで、海外の先行事例も押さえておきたいところです。少し視点を変えて、国際的な文脈で整理してみましょう。
アメリカ
Waymoが2018年にアリゾナ州フェニックスで商用サービスを開始して以降、フェニックス・サンフランシスコ・ロサンゼルスなど主要都市で運行を拡大しています。すでに実証段階を終え、日常の移動手段として定着しつつある点が、日本との大きな違いと言えるかもしれません。
中国
百度(バイドゥ)の「Apollo Go」が複数都市で完全無人運行を展開するなど、米中がこの分野をリードしている状況です。
日本はこうした先行国に対して数年遅れているのが実情ですが、Waymoが東京を米中に次ぐ主要市場の一つと位置づけている点からも、今後の展開スピードには注目が集まります。
無人タクシーのメリットと課題
「良いことずくめ」ではないはずだ。そう感じている方も多いのではないでしょうか。ここでは期待されるメリットと、残された課題の両面を整理します。
期待されるメリット
最大の期待は、タクシードライバーの人手不足への対応です。日本版ライドシェアの解禁も同じ課題への対応策の一つですが、無人タクシーはドライバーそのものを必要としない点で、アプローチが異なります。24時間稼働が可能になれば、深夜帯や過疎地域での移動手段確保にもつながる、という見方もあります。ライドシェア側の制度と現状は、ライドシェアとは?メリットや問題点、解禁状況から参入ポイントまで徹底解説!でも整理しています。
安全面でも、一定の期待が寄せられています。飲酒・居眠り・スマートフォン操作といった人為的ミスをAIは起こさないため、長期的には事故率の低減につながるという見方もあります。ただし、これは海外の運行データに基づく傾向であり、日本の交通環境でそのまま当てはまるかは今後の実証を待つ必要があります。
残された課題
一方で、課題も無視できません。事故が発生した際の責任の所在、遠隔監視体制の実効性、そして「運転手がいない車」に対する社会的な受容性は、日本ならではの論点として今後も議論が続きそうです。
また、実現するのは当面「東京都心の限定エリア」にとどまる見込みです。特定エリア以外への展開は、高精度地図の整備やインフラ投資のスピードに依存するため、全国どこでも呼べる状態になるまでには、まだ時間がかかると見ておくのが現実的でしょう。
無人タクシーは地方でも使えるようになるのか?
正直なところ、無人タクシーが地方の移動課題を短期間で解決する可能性は高くありません。高精度地図の整備、遠隔監視拠点の設置、許認可の取得には相応のコストと時間がかかるため、政府目標の「2027年度までに100か所」も、都市部・観光地を中心とした限定エリアからの積み上げになる見通しです。
一方で、地方の交通空白地域では、すでに「公共ライドシェア」や地域住民主体の相乗りサービスといった、既存の仕組みで移動課題に対応する動きが進んでいます。無人タクシーが実用化されるまでの間、こうした「今使える仕組み」をどう設計し、地域に定着させるかが、実務上はより現実的な論点になりそうです。日本版ライドシェアの制度設計と海外との違いは、日本版ライドシェアとは?解禁後の現状・課題と海外との決定的な違いでも触れています。
無人タクシー事業は、大手以外でも参入できるのか
「自動運転タクシーなんて、Waymoやホンダのような大手にしかできないのでは」そう思われた方も多いのではないでしょうか。
自動運転AIやセンサー群といった技術そのものの開発は、実際、大手・専業ベンダーでなければ現実的ではありません。しかし、今動いているプレイヤーの構図をよく見ると、役割が分かれていることがわかります。GOは自動運転技術を持たず、地域タクシー事業者との連携やアプリ提供を担当。日本交通も、技術ではなく現場の運行管理・営業所運営を担っています。大阪で自動運転タクシーの事業化を目指すnewmoも、自社で技術を開発するのではなく、ティアフォーの自動運転技術と組む形で参入しています。
つまり、「技術は専業ベンダーと連携し、予約・配車・運行管理・地域連携といったプラットフォーム部分は自社で持つ」という入り方であれば、大手以外の事業者・自治体にも十分開かれているということです。実際、国土交通省の自動運転社会実装推進事業では、地方のバス・タクシー事業者や自治体が技術ベンダーと連携して進める取り組みが、全国で採択されています。
商用化までの間に、事業者・自治体が整理しておくこと
移動プラットフォームの構築を検討している事業者・自治体からは、無人タクシーの動向を横目に見ながら、次のような論点をよく耳にします。投資を急げ、という話ではなく、「何を決めておけば次の判断がしやすいか」という整理です。
①実用化の時期とエリアが見えにくく、投資判断の材料が足りない
2027年という目標は示されたものの、対象エリアや台数は段階的な拡大が前提です。自社の事業エリアがいつカバーされるか見通しにくく、「様子見」のまま動けずにいるケースが少なくありません。
②対象エリア・用途によって必要な機能が変わり、要件定義に時間がかかる
都市部の観光需要向けなのか、地方の交通空白地対応なのかによって、必要な機能(決済方式・配車ロジック・運行管理の粒度など)はまったく異なります。企画段階で足踏みしてしまう事業者も多いようです。
③将来、技術ベンダーと連携する際の受け皿をどう設計するか
今は有人での配車・運行管理から始めるとしても、将来的に自動運転車両を持つ技術ベンダーとの連携や、運行データの活用が必要になる可能性があります。その場で作り直しにならない設計をどう担保するかが論点になります。
④専門知見や体制が不足し、企画から運用まで自社だけでは回しきれない
プラットフォームは「作って終わり」ではなく、登録促進・運営体制づくりまで含めて初めて機能します。とはいえ、その体制をゼロから社内に構築するのは容易ではありません。
市場全体の規模感を先に把握しておきたい場合は、【2026年】ライドシェアの市場規模は?日本・世界の現状と将来予測を徹底解説もあわせてご覧ください。
予約・配車・運行管理を、今ある体制で先に整えたいなら
おすすめの移動基盤は「カスタメディアプラットフォーム」
カスタメディアプラットフォームが担うのは、予約・配車・運行管理・決済といった「利用者との接点」となるプラットフォーム部分です。技術の実用化時期が見えにくい今でも、有人運行から始め、将来の車両連携を見据えた受け皿として使える、という位置づけです。
- 「型(ノウハウ)+カスタマイズ」のハイブリッド開発で、ゼロからのスクラッチを避けつつ、用途に応じた拡張余地を残せる
- 会員登録・検索・決済・評価までそろった共通基盤で、都市部向け・地方向けなど事業モデルが違っても同じ土台で要件を組み立てられる
- 企画・設計から開発・活性化・自走まで一気通貫で伴走するため、専門体制が社内になくても段階的に自走できる状態を目指せる
- 将来、技術ベンダーの自動運転車両とつなぐ前提でも、予約・配車・運行データの受け皿を先に持てる
⇒ 移動・配車系サービスの構築相談はこちら(カスタメディアプラットフォーム)
よくある質問(FAQ)
Q. 無人タクシーとロボタクシーは同じ意味ですか?
はい、同じ概念を指す言葉です。「無人タクシー」「ロボタクシー」「自動運転タクシー」はいずれも、運転手が乗車せずAIが運転を担う自動運転レベル4のタクシーサービスを指します。メディアや文脈によって呼び方が異なるだけで、技術的な定義に違いはありません。
Q. 無人タクシーとライドシェアはどう違いますか?
無人タクシーは自動運転AIが運転するサービスで、ライドシェアは一般ドライバーが自家用車を運転して乗客を運ぶサービスです。「運転手がいない」点と「一般人が運転する」点という、異なるアプローチで移動課題の解決を目指しています。
Q. 無人タクシーの料金は通常のタクシーより安くなりますか?
現時点で確定した料金体系は公表されていません。人件費がかからない分、長期的にはコスト構造が変わる可能性はありますが、車両・センサー・遠隔監視体制への投資も必要なため、当面は既存タクシーと大きく変わらない水準になるとの見方もあります。
Q. 無人タクシーで事故が起きた場合、誰が責任を負いますか?
特定自動運行の許可制度のもとでは、遠隔監視を行う「特定自動運行主任者」が事故発生時の対応や警察への報告などの義務を負う仕組みになっています。具体的な過失割合や賠償の考え方は、今後の運用実績を通じて整理されていく段階です。
Q. 無人タクシーに乗るにはどうすればいいですか?
2027年に東京で予定されているGO・Waymoの商用サービスでは、既存のタクシー配車アプリ「GO」またはWaymoアプリから配車を依頼する形が想定されています。サービス開始時期やエリアの詳細は、各社の公式発表で随時更新される見込みです。
Q. 無人タクシーの導入を検討する企業は何を準備すればいいですか?
自動運転車両そのものの開発は大手・専業ベンダーが中心ですが、予約・配車・運行管理・決済といったプラットフォーム部分は、技術ベンダーと連携する形で大手以外の事業者・自治体でも構築できます。現行制度では特定自動運行の許可取得や遠隔監視体制の構築が必要になるため、専門性の高い部分は連携先と分担しつつ、自社が担う利用者接点の設計から着手しておくと、技術の実用化に合わせた展開がしやすくなります。
無人タクシーの前に「今動かせる仕組み」から考えませんか?
無人タクシーは、2027年の東京商用化に向けて確かに前進しています。ただ、それが全国どこでも使える状態になるまでには、まだ相応の時間がかかりそうです。「無人化を待ってから動く」という選択も一つですが、その間にも人手不足や地域の移動課題は待ってくれません。
だからこそ、技術の実用化を見据えつつ、今の制度・今のリソースで動かせる移動の仕組みを整えておくことが、結果的に次の一手を打ちやすくするのではないでしょうか。自動運転技術そのものは専業ベンダーとの連携が前提になりますが、予約・配車・運行管理というプラットフォーム部分は、大手以外の事業者・自治体でも今から着手できる領域です。
まず現状の課題を一緒に整理することから始めてみませんか。カスタメディアでは、900サイト以上の構築実績をもとに、移動・マッチング領域のプラットフォーム設計についてもご相談いただけます。
⇒ 【短納期・低価格】最小限の機能から市場の反応を確かめる「カスタメディアプラットフォーム」の詳細はこちら